Los Fondos Cotizados en Bolsa, o ETF por sus siglas en inglés (Exchange Traded Funds), han transformado la forma en que millones de inversores minoristas acceden a los mercados financieros globales. Un solo ETF puede abrir la puerta a cientos de acciones, bonos, materias primas o incluso criptomonedas, todo ello con la facilidad de una acción ordinaria.
Invertir en las 500 empresas más grandes de Estados Unidos comprando las 500 acciones una por una sería una tarea titánica y costosa. Aquí es donde el concepto de ETF brilla: con la compra de una sola unidad de un ETF que sigue el S&P 500, se obtiene exposición instantánea a ese vasto universo de empresas. Esta guía desglosa el proceso, ofreciendo una ruta clara para quienes buscan integrar los ETF en su estrategia de inversión.
¿Qué es un ETF y cómo se diferencia de un fondo mutuo?
Un ETF es, en esencia, una cesta de valores. Puede contener acciones, bonos, materias primas o una combinación de estos. Lo que lo hace particular es que cotiza en una bolsa de valores como una acción. Esto significa que se pueden comprar y vender unidades de un ETF durante todo el día de negociación, a precios que fluctúan continuamente según la oferta y la demanda del mercado.
La comparación más directa de un ETF es con un fondo mutuo (o fondo de inversión). Aunque ambos agrupan el dinero de múltiples inversores para comprar una cartera diversificada de activos, la clave reside en su operatividad. Los fondos mutuos se negocian solo una vez al día, al cierre del mercado, a un precio basado en su valor liquidativo (NAV). Los ETF, en cambio, ofrecen flexibilidad intradiaria. Esta liquidez es una de las grandes ventajas que atrae a tantos operadores e inversores.
Además, la estructura de costes suele ser un diferenciador. Los ETF, especialmente los pasivos que replican índices, a menudo tienen comisiones de gestión más bajas que los fondos mutuos gestionados activamente. Esto no es una regla universal, ya que existen ETF de gestión activa, pero en general, la eficiencia de costes es un punto fuerte del ETF.
Ventajas Clave de Invertir en ETF
La popularidad de los ETF no es casualidad; se basa en una serie de beneficios tangibles:
- Diversificación instantánea: Con un solo ETF, se puede acceder a una cartera de cientos o miles de activos, reduciendo significativamente el riesgo asociado a la inversión en una sola acción o bono.
- Liquidez: Al cotizar en bolsa como acciones, los ETF se pueden comprar y vender fácilmente durante el horario de mercado.
- Costes bajos: Muchos ETF, especialmente los que siguen índices populares, tienen ratios de gastos muy bajos en comparación con los fondos mutuos tradicionales.
- Transparencia: La mayoría de los ETF revelan sus tenencias diariamente, lo que permite a los inversores saber exactamente en qué están invirtiendo.
- Accesibilidad: Existe un ETF para casi cualquier clase de activo, sector o región geográfica imaginable.
Tipos Comunes de ETF: Encontrando el Ajuste Perfecto
El universo de los ETF es vasto y en constante expansión. Comprender los tipos más comunes ayudará a identificar el que mejor se alinee con los objetivos:
- ETF de Renta Variable: Rastrea índices bursátiles (S&P 500, Nasdaq 100, Euro Stoxx 50), sectores específicos (tecnología, salud) o estilos de inversión (valor, crecimiento).
- ETF de Renta Fija: Invierte en bonos del gobierno, bonos corporativos, bonos municipales, etc. Permite a los inversores diversificarse en deuda con diferentes vencimientos y calificaciones crediticias.
- ETF de Materias Primas: Ofrece exposición a bienes como el oro, la plata, el petróleo, el gas natural o productos agrícolas. A menudo utiliza contratos de futuros para replicar los movimientos de precios.
- ETF de Divisas: Permite especular o cubrir riesgos sobre movimientos de pares de divisas, como el EUR/USD o el USD/JPY.
- ETF Inversos: Diseñados para beneficiarse de la caída de un índice o activo subyacente. Si el índice baja, el ETF inverso sube. Son herramientas más complejas y suelen usarse para cobertura o especulación a corto plazo.
- ETF Apalancados: Utilizan derivados y deuda para amplificar los rendimientos del activo subyacente. Un ETF apalancado 2x buscaría duplicar el movimiento diario del índice. Son de alto riesgo y no recomendados para inversores novatos ni para mantener a largo plazo debido al efecto del interés compuesto diario.
Es fundamental comprender que los ETF apalancados e inversos son productos complejos. Su rendimiento se calcula diariamente y su uso a largo plazo puede desviarse significativamente del rendimiento esperado del índice subyacente. No son para todos y requieren una gestión del riesgo muy estricta.
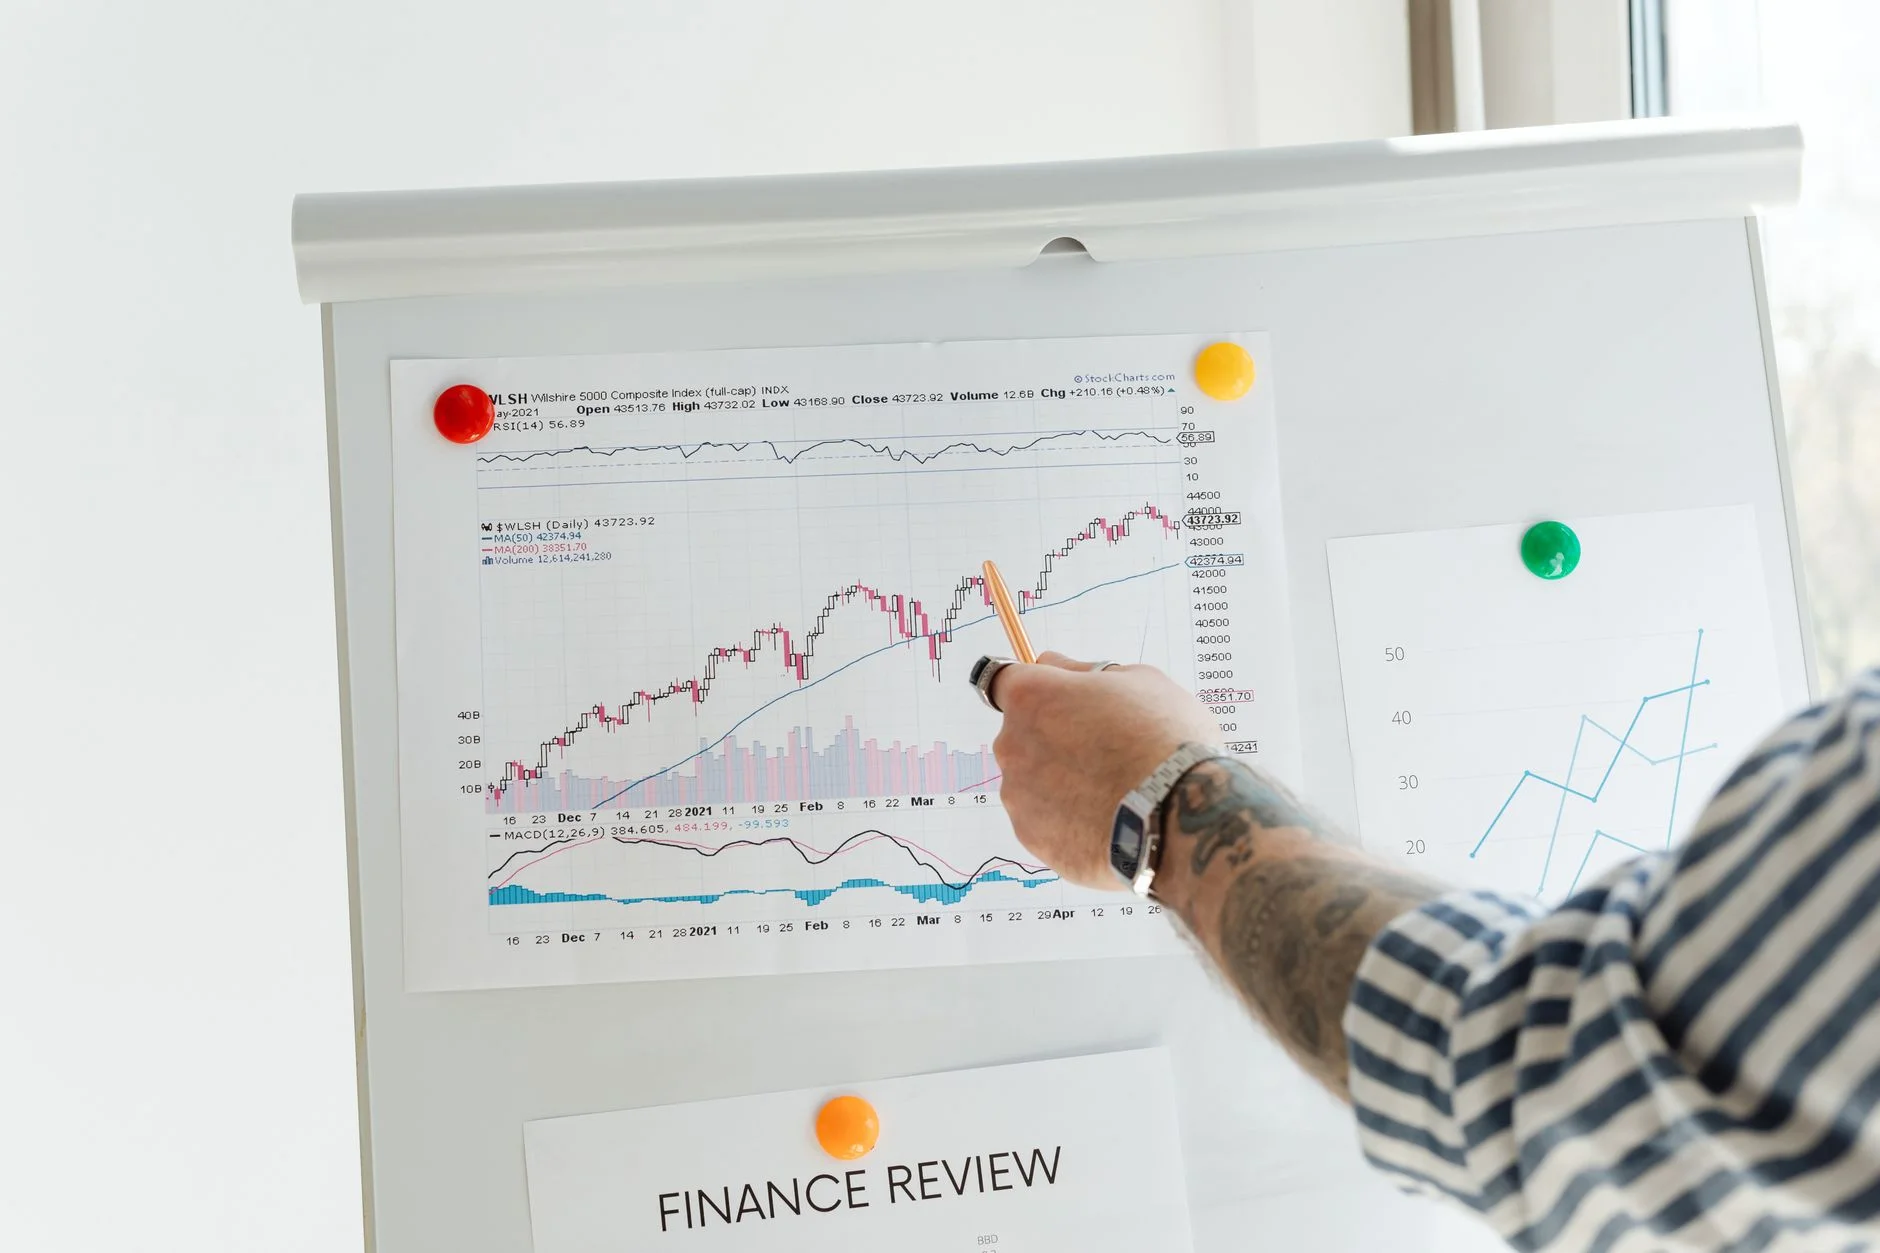
Primeros Pasos para Invertir en ETF: Guía Detallada
Empezar a invertir en ETF es más accesible de lo que muchos piensan. Aquí tienes una guía paso a paso:
Paso 1: Define tus Objetivos y Perfil de Riesgo
Antes de pulsar el botón de comprar, pregúntate: ¿Cuál es mi objetivo de inversión? ¿Ahorro para la jubilación, un pago inicial para una casa, o simplemente busco crecimiento a largo plazo? ¿Cuánto tiempo estoy dispuesto a mantener esta inversión? Tu horizonte temporal influye directamente en el tipo de activos que deberías considerar. Un horizonte largo (más de 10 años) permite asumir más riesgo, mientras que uno corto (menos de 3 años) favorece activos más estables.
Igualmente importante es entender tu perfil de riesgo. ¿Cómo reaccionarías si tu inversión cayera un 10%, un 20% o incluso un 50%? ¿Podrías dormir tranquilo? Ser honesto contigo mismo sobre tu tolerancia al riesgo es crucial para evitar decisiones impulsivas en momentos de volatilidad del mercado.
Paso 2: Abre una Cuenta de Broker
Para comprar ETF, necesitarás una cuenta con un corredor de bolsa (bróker). La elección del bróker es una decisión importante. Considera factores como:
- Comisiones: Muchos brókers ofrecen comisiones de 0$ para operaciones con acciones y ETF, pero verifica si hay tarifas ocultas (mantenimiento de cuenta, inactividad, retiro de fondos).
- Oferta de ETF: Asegúrate de que el bróker ofrezca los ETF en los que estás interesado.
- Plataforma de trading: ¿Es fácil de usar? ¿Ofrece las herramientas de análisis que necesitas?
- Soporte al cliente: ¿Es accesible y eficiente?
- Regulación y seguridad: Elige un bróker regulado por entidades financieras de renombre en tu jurisdicción. La protección de tus fondos es primordial.
Una vez que hayas elegido, el proceso de apertura de cuenta es similar al de abrir una cuenta bancaria: rellenar un formulario, verificar tu identidad y financiar la cuenta. Puedes depositar fondos mediante transferencia bancaria, tarjeta de débito o, en algunos casos, monederos electrónicos.
Paso 3: Investiga y Selecciona tus ETF
Aquí es donde el trabajo de investigación se vuelve fundamental. No todos los ETF son iguales, ni todos se ajustan a todos los perfiles de riesgo. Algunos puntos clave a considerar al investigar un ETF:
- El índice o activo subyacente: ¿Qué sigue el ETF? ¿Es un índice conocido como el S&P 500, o uno más nicho como el sector de la energía solar? Entiende la composición de la cesta de activos.
- Ratio de Gastos (Expense Ratio – ER): Este es el coste anual que pagas por la gestión del ETF, expresado como un porcentaje de tus activos. Un ER bajo (por ejemplo, 0.03% o 0.10%) es deseable, ya que los costes altos erosionan los retornos a largo plazo.
- Volumen de negociación y liquidez: Los ETF con alto volumen de negociación suelen tener un “spread” (diferencia entre el precio de compra y venta) más ajustado, lo que significa menores costes al operar. Un volumen bajo puede implicar spreads más amplios y dificultad para entrar o salir de posiciones grandes sin mover el precio.
- Método de replicación: Los ETF pueden replicar un índice de forma física (comprando los activos subyacentes) o sintética (usando derivados como swaps). La replicación física es generalmente preferida por su simplicidad y menor riesgo de contraparte, aunque la sintética puede ser más eficiente para mercados ilíquidos o complejos.
- Historial de rendimiento: Aunque el rendimiento pasado no garantiza resultados futuros, puede dar una idea de cómo se ha comportado el ETF en diferentes condiciones de mercado. Compáralo con su índice de referencia.
- Patrimonio bajo gestión (Assets Under Management – AUM): Un AUM elevado (cientos de millones o miles de millones de dólares) sugiere que el ETF es popular y menos propenso a ser cerrado, lo que podría generar costes fiscales inesperados si te ves forzado a vender.
Muchos brókers ofrecen herramientas de selección de ETF, y sitios web como Investopedia o los sitios de los propios proveedores de ETF (Vanguard, iShares, SPDR) tienen información detallada.
Paso 4: Realiza tu Primera Compra
Una vez que has seleccionado tu ETF, el proceso de compra es idéntico al de una acción. Accede a la plataforma de trading de tu bróker, busca el símbolo bursátil (ticker) del ETF, y realiza una orden. Puedes elegir entre:
- Orden de mercado: Compra o vende el ETF al mejor precio disponible en ese momento. Es rápida, pero el precio exacto puede variar ligeramente en mercados volátiles.
- Orden limitada: Especifica el precio máximo que estás dispuesto a pagar (para una compra) o el precio mínimo que estás dispuesto a aceptar (para una venta). La orden solo se ejecutará si el mercado alcanza ese precio o uno mejor. Esta es la opción preferida para la mayoría de los inversores, ya que te da control sobre el precio de ejecución.
Siempre revisa los detalles de tu orden antes de confirmarla para asegurarte de que todo es correcto (ticker, cantidad, tipo de orden, precio).
Paso 5: Monitorea y Ajusta tu Cartera
Invertir en ETF no es un evento único, sino un proceso continuo. Una vez que has comprado, es importante:
- Monitorear regularmente: No necesitas revisar tus ETF diariamente, pero sí es buena práctica revisarlos periódicamente (mensual o trimestralmente) para asegurarte de que siguen alineados con tus objetivos.
- Rebalanceo: Con el tiempo, la asignación de activos de tu cartera puede desviarse de tu plan original debido a los diferentes rendimientos de los activos. El rebalanceo implica vender una parte de los activos que han subido y comprar más de los que han bajado para restaurar tu asignación deseada. Por ejemplo, si tenías un 60% en ETF de acciones y 40% en ETF de bonos, y las acciones suben mucho, podrías terminar con 70/30. Rebalancear significaría vender acciones y comprar bonos hasta volver a 60/40.
- Revisar tus objetivos: Tus circunstancias personales, perfil de riesgo y objetivos pueden cambiar con el tiempo. Asegúrate de que tus inversiones sigan siendo las adecuadas.
Gestión del Riesgo al Invertir en ETF
Aunque los ETF ofrecen diversificación, no eliminan el riesgo por completo. Comprender y aplicar una sólida gestión del riesgo es fundamental:
- Diversificación dentro de los ETF: No te limites a un solo ETF. Si bien un ETF de S&P 500 es diversificado en sí mismo, podrías considerar añadir un ETF de bonos, un ETF de mercados emergentes o un ETF de materias primas para una diversificación más amplia entre clases de activos.
- Stop-Loss: Para operaciones de trading a corto plazo, el uso de órdenes stop-loss puede ser útil para limitar pérdidas potenciales. Una orden stop-loss vende tu ETF automáticamente si su precio cae a un nivel predefinido. Sin embargo, ten en cuenta que las órdenes stop-loss pueden activarse por volatilidad temporal y no garantizan un precio de ejecución exacto (riesgo de slippage).
- Tamaño de posición (Position Sizing): Nunca inviertas más de lo que estás dispuesto a perder en una sola posición. Una regla general es arriesgar solo un pequeño porcentaje (por ejemplo, 1-2%) de tu capital total en cualquier operación individual. Para una cuenta de 10.000$, esto significa que tu pérdida máxima aceptable por operación sería de 100$-200$. Calcular el tamaño de posición implica dividir la cantidad de capital a arriesgar por la distancia de tu stop-loss. Por ejemplo, si tienes 10.000$ y estás dispuesto a arriesgar el 1% (100$), y tu stop-loss está a 0,50$ del precio de entrada, el tamaño de tu posición sería 100$ / 0,50$ = 200 unidades del ETF.
- Evitar el sobreapalancamiento: Si bien algunos brókers ofrecen apalancamiento para ETF, úsalo con extrema precaución. El apalancamiento amplifica tanto las ganancias como las pérdidas, y el sobreapalancamiento puede llevar a liquidaciones forzadas (margin calls) muy rápidamente.
La gestión del riesgo no es un lujo, es una necesidad. Es el pilar sobre el que se construye la longevidad de tu cartera. Un ratio riesgo-beneficio favorable es crucial, pero es inútil sin una tasa de acierto (win rate) que lo complemente. Por ejemplo, un ratio riesgo-beneficio de 1:3 (arriesgas 1$ para ganar 3$) solo necesita una tasa de acierto de aproximadamente el 25% para alcanzar el punto de equilibrio (break-even), utilizando la fórmula: Tasa de acierto mínima = 1 / (1 + ratio riesgo/beneficio). Pero si tu ratio es de 1:1, necesitarías un 50% de aciertos. Esto subraya la importancia de combinar una buena selección de activos con una estrategia de salida bien definida.
Consideraciones Fiscales de los ETF
La fiscalidad de los ETF puede variar significativamente según tu país de residencia. En muchos lugares, las ganancias de capital (al vender un ETF por un precio superior al de compra) y los dividendos (si el ETF los distribuye) están sujetos a impuestos. Consulta con un asesor fiscal en tu jurisdicción para entender las implicaciones específicas y cómo optimizar tu situación. En algunos países, los ETF pueden tener un tratamiento fiscal diferente a los fondos mutuos, por ejemplo, en términos de traspasos sin tributar.
Los ETF son una herramienta poderosa y flexible que ha democratizado el acceso a una diversificación sofisticada y a bajo coste. Con una comprensión clara de lo que son, una investigación diligente y una sólida estrategia de gestión del riesgo, puedes integrarlos eficazmente en tu camino hacia tus objetivos financieros.
Sigue leyendo: Inflación 2026: Guía Definitiva para Proteger tus Inversiones · Guía Definitiva 2026: Cómo Elegir un Bróker Confiable para tu Trading
